Jakarta, 2024—Industri fintech Indonesia berdiri di tepi jurang yang sunyi. Dalam dua tahun terakhir, gelombang penipuan berkedok pinjaman online (pinjol) ilegal telah merenggut kepercayaan publik, sementara regulasi yang kian ketat dari Otoritas Jasa Keuangan (OJK) memaksa para pemain untuk berbenah. Fenomena ini bukan sekadar gejolak pasar, melainkan cerminan dari ketegangan antara inovasi dan perlindungan konsumen di era digital. Di tengah inflasi yang masih menggerogoti daya beli, fintech—yang pernah digadang-gadang sebagai penyelamat inklusi keuangan—kini dipaksa untuk membuktikan bahwa teknologi bisa menjadi solusi, bukan ancaman.
Krisis Kepercayaan yang Mengguncang Fondasi
Data OJK pada kuartal pertama 2024 mencatat penurunan transaksi fintech lending sebesar 18% dibandingkan tahun sebelumnya, angka yang belum pernah terjadi sejak 2018. Penyebabnya? Skandal pinjol ilegal yang merajalela, dengan lebih dari 1.200 entitas ilegal diblokir sejak 2022. “Kami melihat penurunan minat masyarakat terhadap layanan fintech, terutama dari segmen masyarakat bawah yang sebelumnya menjadi target utama,” ujar Tirta Segara, Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan OJK, dalam wawancara dengan Kontan (Mei 2024).
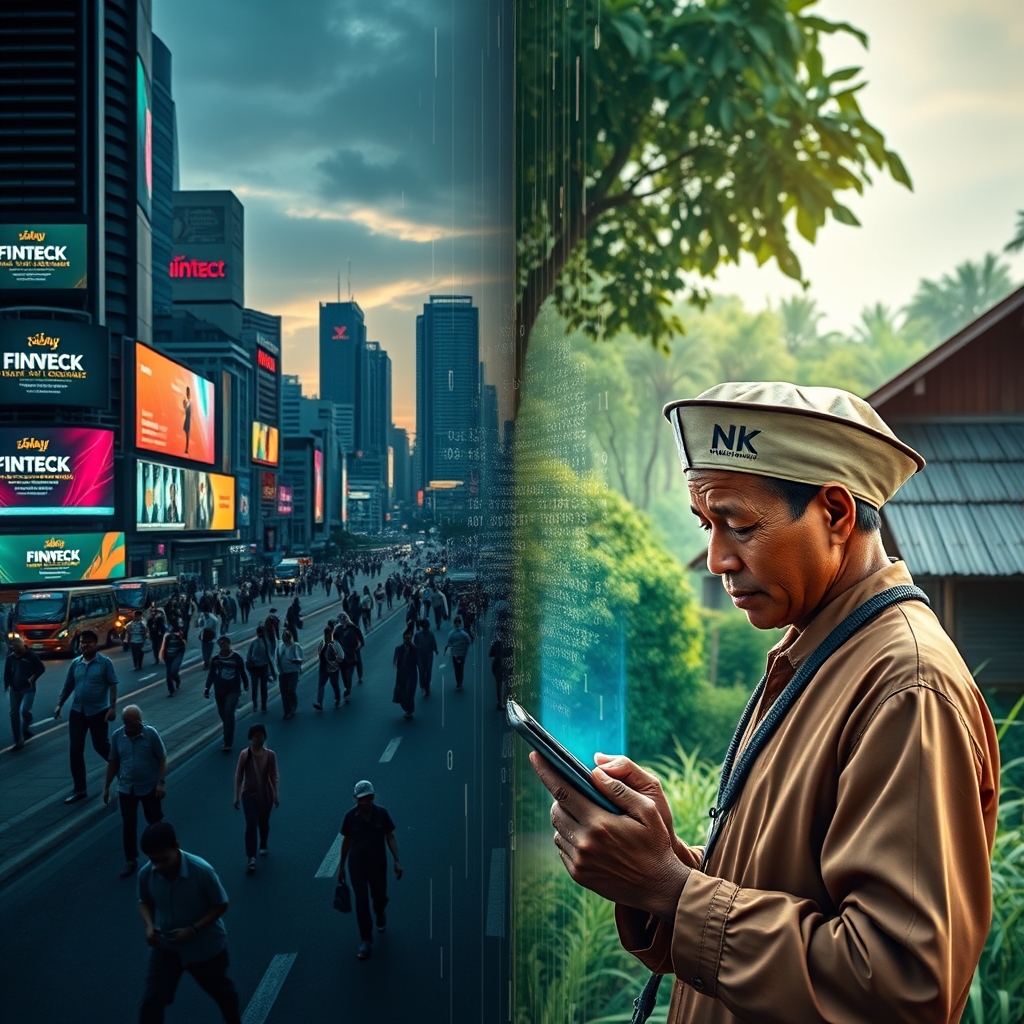
Namun, di balik angka-angka suram itu, ada cerita lain yang jarang disorot: fintech masih menjadi satu-satunya harapan bagi 47 juta penduduk Indonesia yang belum tersentuh layanan perbankan konvensional (World Bank, 2023). Di daerah terpencil seperti Papua dan Nusa Tenggara Timur, aplikasi fintech menjadi jembatan bagi petani dan nelayan untuk mengakses modal. “Tanpa fintech, kami tidak punya pilihan lain,” kata Yohanes, seorang petani kopi di Flores yang mengandalkan pinjaman digital untuk membeli pupuk. Ironi ini menggambarkan dilema yang dihadapi industri: bagaimana menyeimbangkan pertumbuhan dengan kepercayaan?
Regulasi dan Adaptasi: Antara Ketat dan Fleksibel
OJK merespons krisis ini dengan serangkaian kebijakan yang lebih ketat, termasuk pembatasan suku bunga dan denda keterlambatan, serta kewajiban verifikasi biometrik untuk semua pengguna. “Kami tidak ingin fintech menjadi alat eksploitasi,” tegas Segara. Namun, langkah ini juga menuai kritik dari para pelaku industri. “Regulasi yang terlalu ketat bisa mematikan inovasi,” kata Nadiem Makarim, CEO Gojek, dalam diskusi panel di Indonesia Fintech Summit (April 2024).
Di sisi lain, beberapa fintech mulai berinovasi dengan model bisnis yang lebih berkelanjutan. Kredivo, misalnya, meluncurkan fitur “Buy Now, Pay Later” (BNPL) dengan suku bunga 0% untuk transaksi di bawah Rp 1 juta. “Kami ingin membuktikan bahwa fintech bisa menguntungkan tanpa merugikan konsumen,” jelas Akshay Garg, CEO Kredivo. Inisiatif serupa juga dilakukan oleh DANA, yang menggandeng bank-bank lokal untuk menawarkan layanan tabungan digital dengan bunga kompetitif.
Data dan Tren: Apa yang Sebenarnya Terjadi?
Menurut laporan Google, Temasek, dan Bain & Company (2023), valuasi industri fintech Indonesia mencapai USD 30 miliar, menjadikannya yang terbesar di Asia Tenggara. Namun, pertumbuhan ini tidak merata. Sementara segmen pembayaran digital (e-wallet) tumbuh 40% tahunan, fintech lending hanya tumbuh 12%, angka terendah dalam lima tahun terakhir. “Pasar sudah jenuh dengan model pinjaman konvensional,” kata Andi Taufan Garuda Putra, CEO Amartha, sebuah fintech peer-to-peer lending yang fokus pada UMKM.
Tren lain yang menarik adalah pergeseran ke arah fintech syariah. Data OJK menunjukkan pertumbuhan 25% pada 2023, didorong oleh permintaan dari masyarakat Muslim yang ingin menghindari riba. “Fintech syariah bukan sekadar alternatif, tapi solusi bagi mereka yang selama ini terpinggirkan oleh sistem keuangan konvensional,” ujar Achsanul Qosasi, Direktur Eksekutif Asosiasi Fintech Syariah Indonesia (AFSI).
Masa Depan yang Tak Pasti: Apa yang Harus Diwaspadai?
Di tengah ketidakpastian ini, ada beberapa hal yang patut dicermati. Pertama, peran teknologi dalam membangun kembali kepercayaan. Beberapa fintech mulai mengadopsi blockchain untuk transparansi transaksi, sementara yang lain menggunakan AI untuk mendeteksi penipuan. “Teknologi bukan lagi sekadar alat, tapi fondasi untuk membangun kepercayaan,” kata Rudiantara, mantan Menteri Komunikasi dan Informatika, dalam wawancara dengan Bisnis Indonesia (Juni 2024).
Kedua, kolaborasi antara fintech dan perbankan konvensional. Bank-bank seperti BCA dan Mandiri mulai mengakuisisi atau bermitra dengan fintech untuk memperluas jangkauan. “Ini adalah sinyal bahwa industri keuangan sedang bertransformasi,” kata Aviliani, ekonom senior dari Institute for Development of Economics and Finance (INDEF).
Namun, tantangan terbesar tetap ada di depan mata: bagaimana memastikan bahwa fintech tidak hanya menguntungkan segelintir pemain besar, tapi juga memberdayakan masyarakat di akar rumput. Di sinilah peran pemerintah dan regulator menjadi krusial. “Kami membutuhkan kebijakan yang tidak hanya melindungi konsumen, tapi juga mendorong inovasi,” tegas Tirta Segara.
Sementara itu, di pelosok-pelosok negeri, cerita seperti Yohanes, sang petani kopi, terus berulang. Bagi mereka, fintech bukan sekadar tren, tapi harapan untuk bertahan di tengah badai ekonomi. Dan mungkin, di situlah letak jawaban dari pertanyaan besar ini: fintech tidak akan mati, tapi ia harus berevolusi—menjadi lebih manusiawi, lebih inklusif, dan lebih bertanggung jawab.
Apa yang akan terjadi selanjutnya? Hanya waktu yang bisa menjawab. Namun, satu hal yang pasti: industri ini tidak akan pernah sama lagi.